Q1. 認知症になると、口座凍結は必ず起きるの?
いいえ、認知症と診断されたからといって、自動的に口座が凍結されるわけではありません。実際には、銀行が「本人の判断能力が不十分」と判断したときに、窓口での引き出しや定期預金の解約などの取引が止められることがあります。
きっかけになりやすいのは、たとえば次のような場面です(対応は銀行によって異なります)。
口座が凍結されやすいきっかけの例
- 窓口での引き出し時、やり取りから銀行が「認知症では」と感じ取ったとき
- 本人に付き添って来店した際に、本人の受け答えから判断能力の低下に気づかれたとき
- 短期間に何度もまとまった額の出金があるなど、不正取引を疑われたとき
つまり「診断=即凍結」ではなく、本人の意思確認ができないと銀行が判断したタイミングで制限がかかる、とイメージしておくとよいでしょう。
Q2. 口座凍結されると、家族でも引き出せないの?
原則として、たとえ実の子であっても、本人に代わって自由に引き出すことはできません。口座はあくまで名義人本人のものだからです。
全国銀行協会は2021年2月に、認知症などで判断能力が低下した人の預金について、親族による引き出しに関する考え方を示しました。本人の医療費の支払いなど、本人のためであることが明らかな場合に限って、親族からの払い出しに応じることも考えられる、という内容です。ただしこれは、成年後見制度などの利用が基本であることを前提としたあくまで特例的な位置づけで、「家族なら誰でも自由に」というものではありません。
⚠ ここが大切:事情は正直に伝える
本人の介護費や医療費のためにお金が必要なときは、銀行に「本人の介護費用に充てたい」と正直に事情を説明するのが得策です。事情を伏せたまま引き出そうとすると、使い道をめぐって、後から他の親族とのトラブルにつながることもあります。対応は金融機関によって異なるため、まずは取引先の銀行に相談してみましょう。
Q3. 口座凍結を解除するには、どうすればいいの?
凍結されてしまった後の主な選択肢が、成年後見制度です。認知症などで判断能力が不十分になった人に代わって、家庭裁判所が選んだ成年後見人などが財産管理や契約をサポートする仕組みで、後見人が選ばれると、銀行に届け出たうえで、後見人が本人に代わって預金の払い戻しなどの手続きをできるようになります。
ただし、知っておきたい注意点もあります。
成年後見制度を使うときの注意点
- 利用には家庭裁判所への申立てが必要で、書類の準備や選任まで一定の時間がかかる(2025年は約7割が申立てから2か月以内に終了)
- 希望した家族ではなく、弁護士など第三者の専門職が後見人に選ばれることもある(2025年に親族以外が選ばれた割合は約84%)
- 専門職が後見人になった場合は、継続的な報酬(費用)が発生する
「困ってから使う制度」である一方、使いにくさも指摘されてきました。だからこそ、次のQ4の事前の備えが大切になります。
Q4. 口座凍結される前に、元気なうちにできる備えは?
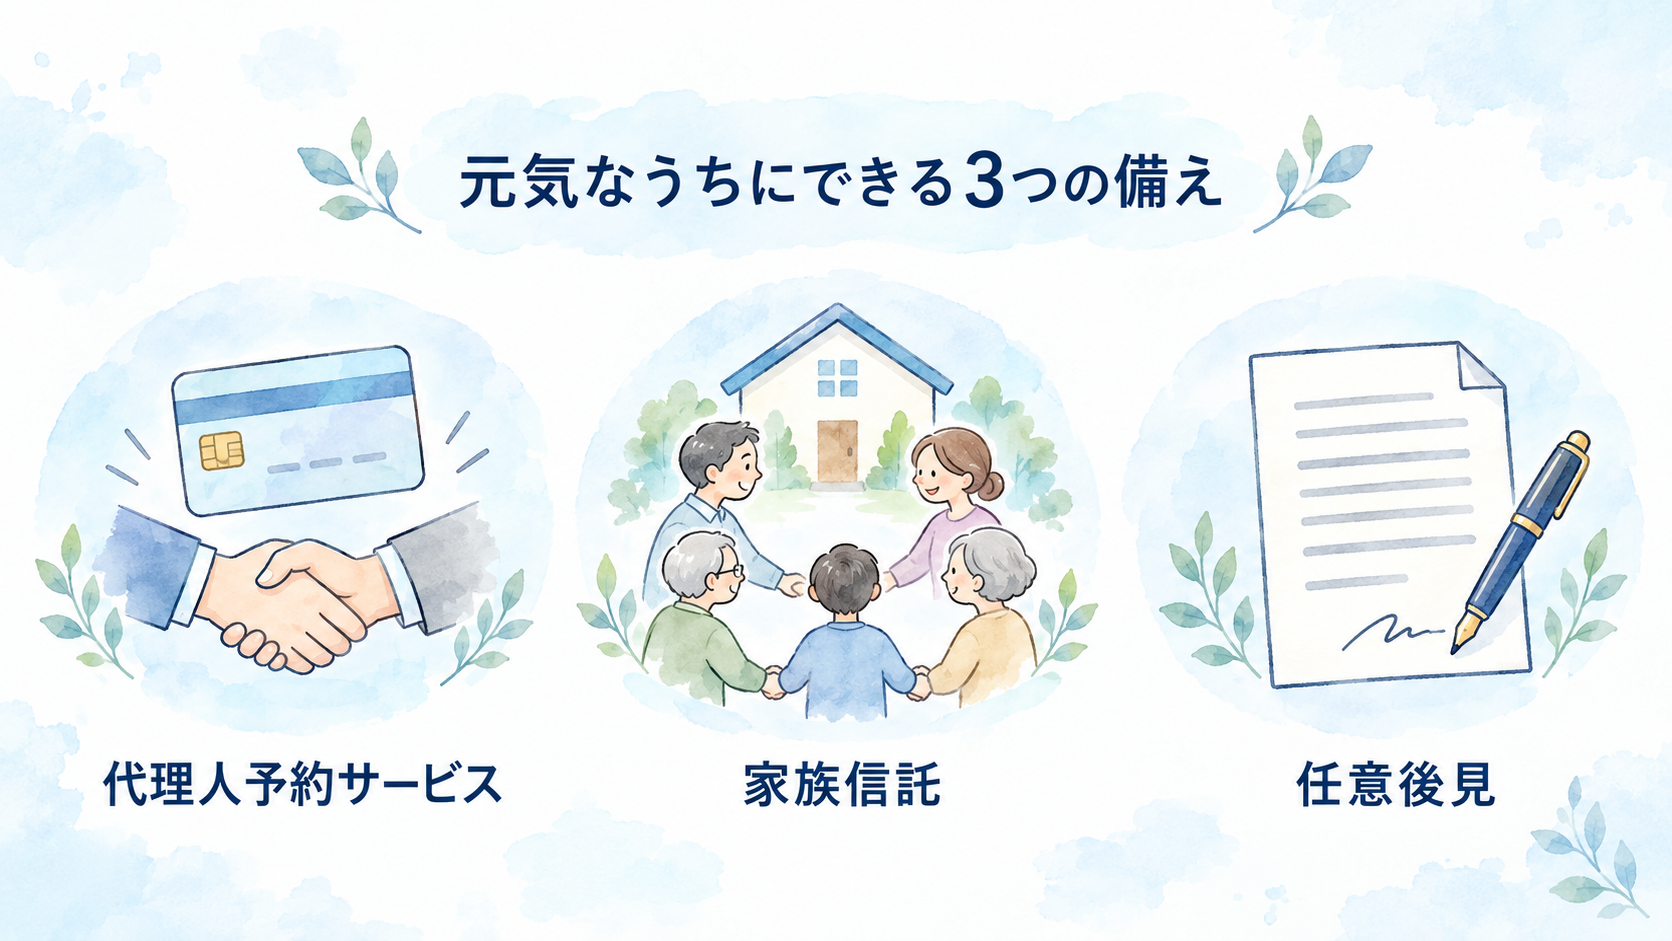 口座凍結は、本人の判断能力がしっかりしているうちに準備しておくことで、多くが避けられます。代表的な3つの備えを紹介します。
① 代理人予約サービス(手軽に始められる)
三菱UFJ銀行の「予約型代理人」など、一部の金融機関が提供しているサービスで、あらかじめ家族などを「代理人」として登録しておくと、将来本人の判断が難しくなったときに代理人が手続きできるようになります。MUFGグループの場合は、所定の診断書を提出すると、登録した代理人が預金の入出金・解約や、投資信託など運用商品の売却・解約を手続きできます(対象の手続きは各社で異なります)。その金融機関での取引に限られますが、比較的手軽に始められる認知症対策です。利用条件は銀行ごとに異なるので、取引先の銀行で確認してみましょう。
② 家族信託(柔軟に財産を託せる)
信頼できる家族に、あらかじめ財産の管理を託しておく仕組みです。信託法にもとづき、預金などの財産を託された家族(受託者)が、その財産を管理・処分します。託した財産は受託者が管理するため、本人の判断能力が低下しても、その財産は口座凍結の影響を受けずに使い続けられます。預金だけでなく不動産なども対象にでき、使い方の自由度が高いのが特徴です。設計には家族での話し合いと、専門家のサポートがあると安心です。
③ 任意後見(判断力があるうちに後見人を決めておく)
本人の判断能力があるうちに、「将来、支援してほしい人」と「お願いしたい内容」を公正証書による契約で決めておく制度です。実際に判断力が低下したら、家庭裁判所に「任意後見監督人」の選任を申し立てます。監督人が選ばれた時点から、あらかじめ選んでおいた人が任意後見人として支えてくれます。誰に任せるかを自分で選べるのが、Q3の法定後見との大きな違いです。
Q5. 2026年の制度改正で、口座凍結への備えは変わる?
はい、大きな見直しが進んでいます。2026年6月、成年後見制度を見直す改正民法が成立・公布されました。背景には、認知症の高齢者が2025年に約472万人(軽度認知障害(MCI)を含めると1,000万人超)と推計される一方、成年後見制度の利用は約26万人(2025年12月末)にとどまる、という「使いにくさ」への課題意識があります。
主な変更点は、これまでの「後見」と「保佐」を廃止して「補助」に一元化し、本人にとって必要な範囲・必要な期間に限って使えるようにすることや、一度始めると原則やめられなかった“終身制”を見直す、というものです。「まるごと管理」から「必要な分だけ支援」への転換と言われています。
これは「これから変わる」段階です
この改正は成立・公布されたばかりで、まだ施行されていません。施行は公布の日から2年6カ月を超えない範囲(遅くとも2028年12月まで)とされ、具体的な内容は今後さらに決められていきます。今の時点でどう使えるかは、お住まいの自治体の窓口や専門家に確認するのが確実です。
まず、家族で話すことから始めましょう
 口座凍結の備えは、どれも「本人が元気で、判断力がしっかりしているうち」にしかできません。だからこそ、いちばん大切な第一歩は、家族でお金のことを話しておくことです。
「縁起でもない」と切り出しにくい話題ですが、親が元気な今だからこそ落ち着いて選べます。この記事をきっかけに、「もしものとき、どうしようか」と一度話してみてはいかがでしょうか。
この記事のまとめ
- 認知症と診断されても自動で凍結はされないが、銀行が判断能力の低下に気づくと取引が止められることがある
- 家族でも原則自由には引き出せない。介護費などに必要なときは銀行に正直に事情を説明する
- 凍結後の主な選択肢は成年後見制度。ただし申立てや費用などの負担がある
- 元気なうちの備えは「代理人予約サービス」「家族信託」「任意後見」の3つが代表的
- 2026年に成年後見制度の改正法が成立。ただし施行はこれからで、最新情報は自治体・専門家に確認を
📋 参考・参照情報
- 【法務省】 「民法等の一部を改正する法律」(成年後見及び遺言の制度の見直し)について(成立日・公布日・補助への一元化・施行時期)
- 【法務省】 民法等改正法の概要(補助の終了・本人の意思尊重・任意後見の見直し)
- 【法務省】 Q3~Q15「法定後見制度について」(後見人等の選任・職務)
- 【法務省】 Q16~Q20「任意後見制度について」(公正証書による契約・任意後見監督人の選任)
- 【厚生労働省】 認知症および軽度認知障害(MCI)の高齢者数と有病率の将来推計(2025年 認知症471.6万人・MCI 564.3万人)
- 【最高裁判所】 成年後見関係事件の概況(令和7年1月~12月。利用者数259,901人)
- 【裁判所】 報酬の付与(成年後見制度)
- 【e-Gov法令検索】 信託法(第2条 定義)
- 【全国銀行協会】 金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方について(2021年2月18日)
- 【三菱UFJ銀行】 「予約型代理人」サービスの導入について(2021年3月8日)
※掲載情報は執筆時点のものです。制度・数値は改定される場合がありますので、最新情報は各機関の公式サイトをご確認ください。
※本記事は2026年10月時点の情報をもとに作成しています。制度は今後変わる可能性があります。具体的な手続きやご家庭の状況、口座凍結への対応については、お取引先の金融機関、お住まいの自治体の窓口や専門家にご相談ください。